

Diniego Esenzione Bollo Auto: Cause Comuni e Percorsi di Ricorso
La tassa automobilistica, comunemente nota come bollo auto, rappresenta un tributo regionale di cui molte Regioni italiane si avvalgono per finanziare i propri servizi. Nonostante la sua diffusione, le procedure relative all'esenzione dal suo pagamento, specialmente per determinate categorie di cittadini, possono rivelarsi complesse e fonte di contenziosi. Le richieste di esenzione, infatti, vengono talvolta respinte, dando origine alla necessità di comprendere le cause di tali dinieghi e le vie percorribili per presentare ricorso.
Le Principali Cause di Diniego dell'Esenzione Bollo Auto
Le ragioni che portano al diniego di una richiesta di esenzione dal bollo auto sono molteplici e spesso legate a un'interpretazione restrittiva della normativa vigente o a una mancata presentazione di documentazione adeguata.
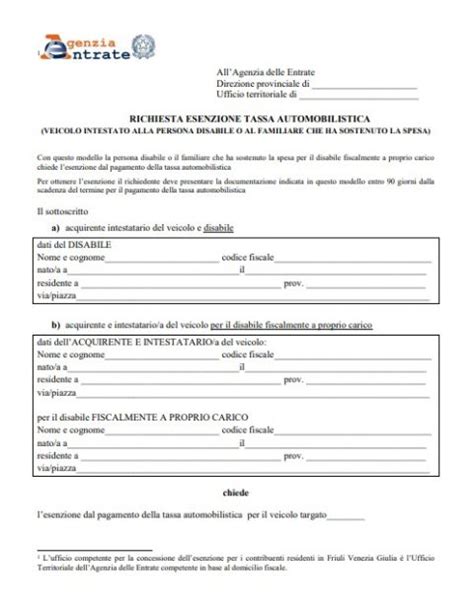
Una delle casistiche più frequenti riguarda le esenzioni per i veicoli destinati al trasporto di persone con disabilità, disciplinate dalla Legge 104/1992. In questi casi, il diniego può scaturire da diverse motivazioni:
- Verbale medico "superato": Come nel caso segnalato da Vincenza, un precedente verbale medico che attesti una "capacità di deambulazione sensibilmente ridotta" potrebbe essere considerato "superato" da una successiva sentenza del tribunale che riconosce la piena applicabilità della Legge 104/1992 e le relative indennità. L'ACI potrebbe erroneamente basare il proprio diniego su una documentazione non più aggiornata, ignorando le disposizioni legali più recenti e favorevoli al cittadino.
- Intestazione del veicolo: Sebbene la normativa miri a favorire l'assistenza ai disabili, in alcune Regioni possono sussistere limitazioni sull'intestazione del veicolo. In Sicilia, ad esempio, l'esenzione è applicabile sia per i veicoli intestati direttamente alla persona con disabilità sia a un familiare che li utilizza per il trasporto del disabile. Tuttavia, è fondamentale che tale finalità di trasporto sia chiaramente evidenziata e che il veicolo sia effettivamente utilizzato per assistere il soggetto portatore di handicap. La CTR veneta ha confermato che l'agevolazione deve essere interpretata alla luce della finalità obiettiva e specifica del veicolo, anche quando questo non è intestato direttamente al disabile ma a un suo familiare che lo assiste e supporta.
- Limitazioni di cilindrata e potenza: Alcune Regioni, pur prevedendo l'esenzione per i veicoli legati alla disabilità, impongono limiti di cilindrata e potenza. Ad esempio, in Sicilia, per i veicoli a benzina o ibridi l'esenzione è concessa fino a 2000 cc, per i diesel o ibridi fino a 2800 cc, e per le auto elettriche fino a 150 kW. Il mancato rispetto di questi limiti può portare al diniego.
- Interpretazione errata della normativa sull'anzianità dei veicoli: Un altro fronte di contenzioso riguarda l'esenzione per i veicoli di interesse storico o collezionistico. La Legge 449/97, e successive modificazioni, ha previsto esenzioni legate all'anzianità dei veicoli. Un contribuente potrebbe vedersi respinta la richiesta di esenzione per un'auto diesel, basandosi sull'art. 8 della Legge 449/97, mentre il richiedente potrebbe aver fatto riferimento a commi specifici (come il comma 7) che prevedono esenzioni senza limitazioni di cilindrata per determinate categorie di veicoli, inclusi quelli detraibili fiscalmente senza limiti di cilindrata o acquistati con IVA agevolata. La difficoltà sorge quando l'ente impositore non riesce a fornire un riferimento legislativo chiaro per giustificare la limitazione imposta, facendo riferimento a guide o interpretazioni non supportate da norme esplicite.
Il Ruolo delle Regioni e i Limiti Imposti dalla Corte Costituzionale
La materia del bollo auto è soggetta a una complessa ripartizione di competenze tra Stato e Regioni. Le Regioni hanno la facoltà di prevedere esenzioni ulteriori rispetto a quelle stabilite a livello nazionale, ma non possono, viceversa, aggravare la pressione fiscale a carico del contribuente superando i limiti fissati dalla legge statale.
Un esempio significativo di questa dinamica è rappresentato dalla sentenza n. 122/2019 della Corte Costituzionale, che ha dichiarato l'incostituzionalità dell'art. 7, comma 2, della legge della Regione Emilia-Romagna n. 15 del 2012. Tale disposizione regionale subordinava l'esenzione fiscale per i veicoli di particolare interesse storico o collezionistico (di anzianità tra i venti e i trenta anni) all'iscrizione in specifici registri previsti dal Codice della Strada. La Corte ha stabilito che questa limitazione era in contrasto con la normativa statale (art. 63, comma 2, della legge n. 342 del 2000), la quale non richiedeva tale iscrizione per beneficiare dell'esenzione.
La Consulta ha evidenziato come la legge regionale violasse l'art. 117, secondo comma, lettera e), della Costituzione, in quanto lesiva della competenza esclusiva dello Stato in materia di tributi, e l'art. 119, comma 2, Cost., per mancato rispetto dei principi di coordinamento della finanza pubblica e del sistema tributario. In sintesi, alle Regioni è permesso introdurre misure più favorevoli per il contribuente, come esenzioni aggiuntive, ma non possono introdurre disposizioni che rendano più onerosa la posizione del cittadino rispetto alla normativa statale.
Il Percorso del Ricorso: Dalla Notifica alla Commissione Tributaria
Qualora una richiesta di esenzione venga respinta, il contribuente ha la possibilità di presentare ricorso. Il percorso legale in materia tributaria richiede attenzione a specifici adempimenti procedurali.
- Termini per il ricorso: È fondamentale rispettare i termini per la presentazione del ricorso, che solitamente decorrono dalla data di notifica del provvedimento di diniego. In alcuni casi, come evidenziato, il ricorso contro un avviso di pagamento del bollo auto può essere validamente presentato solo se la tassa è ormai caduta in prescrizione.
NIENTE BOLLO AUTO PER I DISABILI: ECCO CHI HA DIRITTO ALL’ESENZIONE
- Notifica del ricorso: La notifica del ricorso all'ente impositore o al concessionario deve avvenire, a partire dal 7 luglio 2011, a mezzo PEC (Posta Elettronica Certificata), ai sensi dell'art. 16 bis, comma 3, del D.Lgs. 546/1992. Tuttavia, l'obbligo della notifica a mezzo PEC non sussiste per i soggetti che non si avvalgono della difesa tecnica nelle cause di valore inferiore ai 3.000 euro. In alternativa, la notifica può essere effettuata a mezzo ufficiale giudiziario, secondo le norme degli articoli 137 e seguenti del Codice di Procedura Civile.
- Contributo Unificato: Dal 7 luglio 2011 è stato introdotto il contributo unificato nell'ambito del processo tributario per tutti gli atti processuali. L'importo di tale contributo varia in base al valore della controversia: da un minimo di 30 euro per le cause di valore fino a 2.582,28 euro, ad un massimo di 1.500 euro per quelle di valore superiore a 200.000 euro.
- Competenza territoriale: In caso di ricorso contro cartelle o ingiunzioni di pagamento precedute da un avviso di accertamento, il ricorso deve essere presentato al concessionario della riscossione che ha notificato l'atto. La corte di giustizia competente è quella dove ha sede il concessionario stesso. Ad esempio, per le ingiunzioni di pagamento notificate dalla Soris S.p.A., la competenza è sempre quella di Torino.
L'Importanza della Difesa Tecnica
Sebbene non sia obbligatorio farsi assistere da un avvocato specializzato, in particolare nelle cause di valore elevato, tale assistenza è fortemente consigliata. Le insidie del diritto amministrativo e tributario sono spesso complesse e difficilmente padroneggiate dal singolo cittadino. Un professionista esperto può garantire una corretta impostazione del ricorso, la presentazione di tutta la documentazione necessaria e una difesa efficace in sede di giudizio, aumentando significativamente le probabilità di successo.
È importante sottolineare che le informazioni contenute in questo articolo hanno carattere generico e non possono sostituire il parere di un professionista qualificato. La normativa in materia tributaria è in continua evoluzione e ogni caso presenta peculiarità che richiedono un'analisi specifica.
tags: #diniego #esenzione #bollo #auto