

Malasanità: Come si Calcola il Risarcimento per un Invalidità Compresa tra lo 0% e il 50%
La responsabilità medica, o malasanità, rappresenta una delle aree più complesse e delicate del diritto civile italiano. Quando un paziente subisce un danno a causa di un errore medico, ha diritto a un risarcimento che tenga conto sia del danno patrimoniale che di quello non patrimoniale. Un aspetto cruciale di questo processo è la quantificazione del danno, che in Italia è spesso effettuata utilizzando le cosiddette "Tabelle", strumenti ufficiali o riconosciuti dalla giurisprudenza che assegnano un valore economico a ciascun punto percentuale di invalidità permanente e ai giorni di inabilità temporanea. Queste tabelle servono a garantire criteri uniformi e oggettivi nel calcolo del danno biologico, cioè la lesione permanente dell'integrità psicofisica del paziente, ma anche del danno temporaneo, danno morale e danno esistenziale.
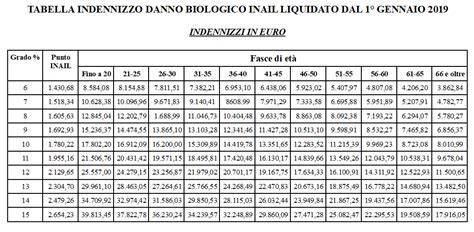
La Struttura del Risarcimento: Danno Biologico, Morale ed Esistenziale
Il risarcimento del danno da malasanità non deve essere circoscritto alla sola identificazione e quantificazione del danno subito al bene/diritto "salute", ossia al cosiddetto danno biologico. È fondamentale distinguere tra diverse voci di danno non patrimoniale:
Danno Biologico: Si riferisce alla lesione dell'integrità psicofisica della persona, sia essa temporanea o permanente. L'unico deputato a valutarlo è il medico legale, che, dopo aver esaminato la documentazione sanitaria e visitato il soggetto leso, determina il periodo di malattia e la percentuale di danno permanente.
- Invalidità Temporanea (I.T.): Coincide con il numero di giorni necessari perché il danneggiato possa reputarsi clinicamente guarito. Se il soggetto leso non può compiere alcuna attività, l'inabilità temporanea è totale (I.T.T.); se incide in maniera limitata, si ha un'inabilità temporanea parziale (I.T.P.), misurata in giorni ma in percentuale ridotta.
- Invalidità Permanente (I.P.): Sussiste se la lesione ha causato menomazioni fisiche da comprometterne il resto della vita. Non viene valutata la lesione in sé, ma la sua conseguenza, che deve essere irrimediabile e condizionare il resto della vita. Si misura in percentuale da 1% al 100%.
Danno Morale: Rappresenta la sofferenza interiore, l'ansia, l'umiliazione, la depressione causate dall'evento lesivo. Non si fonda su una base medico-legale ma è riconosciuto come autonomamente risarcibile.
Danno Esistenziale: Si verifica quando il danno modifica in modo grave e stabile la qualità della vita del paziente, impedendogli di svolgere attività quotidiane, sociali, relazionali. La prova di questa voce di danno deve basarsi su elementi diversi rispetto a quelli normalmente connessi al danno biologico accertato.
L'Evoluzione Normativa: Dalle Tabelle Locali alla Tabella Unica Nazionale (TUN)
Per anni, in Italia, la quantificazione del danno non patrimoniale in ambito sanitario si è basata prevalentemente sulle tabelle elaborate dai tribunali, con una preminenza delle Tabelle di Milano, considerate dalla Cassazione il modello più equo e coerente a livello nazionale. Tuttavia, questa frammentazione ha portato a disparità risarcitorie sul territorio.
La Legge Gelli-Bianco (L. 24/2017) ha introdotto un quadro normativo volto a riformare la responsabilità medica, prevedendo all'art. 7, co. 4, che i danni da responsabilità medica fossero risarciti secondo gli artt. 138 e 139 del Codice delle Assicurazioni Private. L'art. 139 disciplina i danni micro-permanenti (invalidità fino al 9%), mentre l'art. 138 riguarda i danni macro-permanenti (oltre il 9%). Tuttavia, la mancata attuazione dell'art. 138 ha lasciato per anni privo di efficacia un sistema unico per i danni più gravi.
Un punto di svolta significativo è rappresentato dall'entrata in vigore del D.P.R. 13 gennaio 2025, n. 12, che ha finalmente introdotto la Tabella Unica Nazionale (TUN) per la liquidazione del danno biologico relativo a postumi permanenti superiori al 9% (danni macro-permanenti). La TUN si applica ai sinistri stradali e ai casi di responsabilità medica verificatisi dopo il 5 marzo 2025.
Come Funziona il Calcolo del Risarcimento
La quantificazione del risarcimento del danno da errore medico si basa su una serie di passaggi fondamentali e sull'applicazione di criteri specifici:
1. Raccolta della Documentazione
Subito dopo l'evento dannoso, è fondamentale raccogliere tutte le prove e i documenti relativi:
- Referti medici e cartelle cliniche di pronto soccorso, ricoveri, visite specialistiche.
- Certificati di prognosi e certificati medici che attestino i giorni di inabilità temporanea (malattia).
- Documentazione di eventuali redditi persi.
- Prove dell'evento e della responsabilità (es. testimonianze, verbali delle autorità).
2. Valutazione Medico-Legale del Danno
Una volta terminata la fase acuta e le cure, è essenziale ottenere una perizia medico-legale (Consulenza Tecnica di Parte, CTP). Questa perizia definisce:
- Il grado di invalidità permanente (in percentuale).
- I giorni di inabilità temporanea.
- L'esistenza del nesso causale tra la condotta medica e il danno.
- L'impatto del danno sulla vita del paziente.
È consigliabile affidarsi a un medico legale di fiducia prima di affrontare eventuali visite disposte dalle assicurazioni o dal tribunale. Una perizia di parte ben fatta aiuta l'avvocato a negoziare e a contestare valutazioni eventualmente al ribasso.
3. Applicazione delle Tabelle Risarcitorie
A seconda del grado di invalidità permanente, si applicano tabelle differenti:
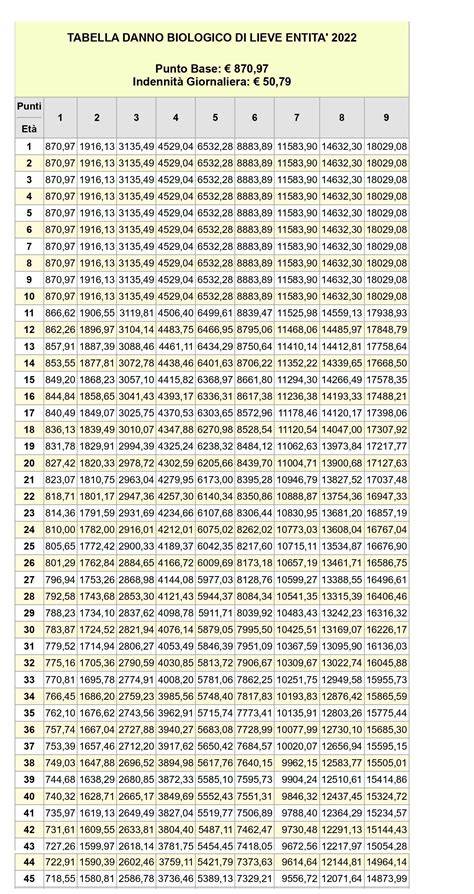
Micro-permanenti (1-9%): Per queste lesioni, si fa riferimento alle tabelle previste dall'art. 139 del Codice delle Assicurazioni, che stabiliscono un importo giornaliero per l'inabilità temporanea e un valore economico per ogni punto percentuale di invalidità permanente, tenendo conto dell'età del paziente.
- Inabilità Temporanea: Per ogni giorno di inabilità assoluta (100%), l'importo è di circa € 47,49 (aggiornato secondo DM 2 agosto 2023, n. 105). In caso di inabilità parziale, l'importo viene proporzionalmente ridotto.
- Invalidità Permanente: Per ogni punto percentuale, il valore economico varia in base all'età del danneggiato (minore è l'età, maggiore è il valore del punto).
Macro-permanenti (oltre il 9%):
- Prima del 5 marzo 2025: Si faceva convenzionalmente riferimento alle Tabelle del Tribunale di Milano o di Roma. Le Tabelle di Milano, in particolare, prevedono un valore base per ogni punto di invalidità, che aumenta con il grado di invalidità e diminuisce con l'età. Prevedono inoltre una percentuale di "incremento per sofferenza soggettiva" (personalizzazione).
- Danno Biologico: Ad esempio, per un'invalidità del 30% in un paziente di 40 anni, il risarcimento secondo le Tabelle di Milano potrebbe aggirarsi intorno ai 90.000 euro.
- Danno Morale: A questa somma si aggiunge il risarcimento per il danno morale, spesso quantificato come una percentuale del danno biologico (es. 25%), portando il totale a cifre più elevate.
- Dal 5 marzo 2025: La Tabella Unica Nazionale (TUN) diventa il riferimento obbligatorio per legge per i sinistri stradali e i casi di responsabilità medica avvenuti dopo tale data. La TUN riprende l'impostazione delle Tabelle di Milano ma le rende legge nazionale, con un sistema a "punto variabile" e una maggiore discrezionalità nel calcolo del danno morale (minimo, medio, massimo).
- Il valore del "punto base" è pari a quello utilizzato per le micro-permanenti (€ 947,30), soggetto ad aggiornamento annuale.
- La TUN prevede un trattamento separato per il danno morale, integrato nel calcolo del danno biologico tramite un coefficiente moltiplicativo.
- Per la personalizzazione, la TUN non contiene riferimenti specifici, ancorandosi all'art. 138, co. 3, del Codice delle Assicurazioni, che consente un aumento fino al 30% da parte del giudice.
- L'importo giornaliero per il danno da inabilità temporanea nella TUN varia da un minimo di € 55 a un massimo di € 110.
- Prima del 5 marzo 2025: Si faceva convenzionalmente riferimento alle Tabelle del Tribunale di Milano o di Roma. Le Tabelle di Milano, in particolare, prevedono un valore base per ogni punto di invalidità, che aumenta con il grado di invalidità e diminuisce con l'età. Prevedono inoltre una percentuale di "incremento per sofferenza soggettiva" (personalizzazione).
Come quantificare i giorni e i punti d'invalidità!
La Procedura per Richiedere il Risarcimento
Il percorso per ottenere un risarcimento per danni da malasanità si articola in diverse fasi:
Fase Stragiudiziale
- Invio della Richiesta Danni: Predisposizione di una richiesta formale, da inviare alla struttura sanitaria o alla compagnia assicurativa, contenente tutti i dati del sinistro, del danneggiato, le circostanze, e allegando tutta la documentazione medica e le spese. In questa fase, è importante menzionare la tabella adottata per il calcolo.
- Negoziazione: La controparte solitamente risponderà con un'offerta. Si apre una fase di trattativa. Se l'offerta è congrua, si può chiudere in via stragiudiziale con accordo transattivo.
Fase Giudiziale
Se non si raggiunge un accordo, si avvia una causa civile.
- Deposito dell'Atto di Citazione o Ricorso: Presso il tribunale competente, rispettando i termini di prescrizione (generalmente 2 anni per incidenti stradali, 5 anni per fatto illecito civile ordinario, 10 anni in malpratica medica contrattuale).
- Consulenza Tecnica d'Ufficio (CTU): Il giudice disporrà quasi certamente una CTU medico-legale, nominando un proprio medico legale per valutare il danno.
- Sentenza o Accordo Finale: Al termine, il giudice emetterà una sentenza quantificando il risarcimento dovuto, oppure si potrà addivenire a un accordo in sede giudiziale.
Aspetti Cruciali e Considerazioni Future
- Personalizzazione del Danno: Le tabelle sono strumenti tecnici, ma il risarcimento deve essere personalizzato in base alle specifiche condizioni del paziente e all'impatto del danno sulla sua vita. Questo richiede una documentazione accurata e una perizia medico-legale dettagliata.
- Differenza tra Tabelle Assicurative e Giudiziarie: È fondamentale comprendere che le tabelle assicurative, utilizzate dalle compagnie, tendono ad offrire importi inferiori rispetto alle tabelle giudiziarie (come quelle di Milano o la TUN), specialmente nei casi complessi di malasanità. Accettare un'offerta basata su tabelle assicurative può significare ricevere un risarcimento notevolmente inferiore rispetto a quello realmente spettante.
- Ruolo del Medico Legale e dell'Avvocato: L'applicazione corretta delle tabelle e la personalizzazione del danno richiedono la competenza di un medico legale esperto in responsabilità sanitaria e di un avvocato specializzato in malasanità.
La prospettiva futura è l'applicazione diffusa e uniforme della Tabella Unica Nazionale, che mira a garantire maggiore certezza e omogeneità nei risarcimenti su tutto il territorio nazionale, pur rimanendo la personalizzazione un elemento chiave per una quantificazione equa del danno. La complessità della materia impone una consulenza legale qualificata per navigare correttamente l'iter risarcitorio.
Esempi di Calcolo (Illustrativi)
Per comprendere meglio come le tabelle possano essere applicate, consideriamo alcuni esempi basati sui dati forniti:
Scenario 1: Frattura del Femore con Invalidità Permanente del 10%
- Invalidità Temporanea Totale (ITT): Supponiamo 60 giorni di inabilità totale.
- Con tabelle micropermanenti (se applicabili): 60 giorni * € 46,88/giorno = € 2.812,80
- Con tabelle Milano (per macro-permanenti): 60 giorni * € 98/giorno = € 5.880 (potrebbe aumentare a € 147/giorno in casi particolari).
- Invalidità Permanente (IP) del 10%:
- Con tabelle micropermanenti (art. 139): per un paziente di 40 anni, il risarcimento per punto varia. I valori indicati vanno da € 645,60 a € 2.227,30 per punto. Per 10 punti, si potrebbe avere un risarcimento base tra € 6.456 e € 22.273.
- Con Tabelle di Milano (aggiornate 2022/2023): Per 10% di IP a 40 anni, il valore del punto è più elevato, e il risarcimento base per IP potrebbe aggirarsi intorno ai 10.000-15.000 euro (valori indicativi, da verificare con le tabelle specifiche).
- Con TUN (post 5/03/2025): Il calcolo diventa più complesso, con un valore punto base e coefficienti per età e grado di invalidità. Per 10% di IP a 40 anni, il danno biologico base potrebbe essere inferiore rispetto a Milano, ma con la possibilità di aumenti per danno morale e personalizzazione.
Scenario 2: Ritardo Diagnostico Oncologico con Invalidità Permanente del 30%
- Invalidità Permanente (IP) del 30%:
- Tabelle di Milano (pre-TUN): Per un paziente di 40 anni, un'invalidità del 30% poteva comportare un danno biologico di circa 90.000 euro. A questo si sommava il danno morale, quantificato come percentuale (es. 25%), portando il totale a circa 112.500 euro.
- TUN (post 5/03/2025): Il calcolo per il danno biologico base potrebbe essere diverso, con un sistema a punti e coefficienti. Il danno morale è integrato nel calcolo, con un range di discrezionalità (minimo, medio, massimo). Per il 30% di IP, il danno biologico base potrebbe essere quantificato in una somma X, a cui si aggiungerebbe il danno morale con un coefficiente medio, e potenzialmente ulteriore personalizzazione fino al 30% se giustificata.
È importante sottolineare che questi sono esempi illustrativi. La quantificazione esatta del risarcimento dipende da una valutazione medico-legale precisa, dall'applicazione corretta delle tabelle vigenti al momento del fatto o della richiesta (a seconda dei casi), e dalla capacità di dimostrare e valorizzare ogni voce di danno. L'assistenza di professionisti esperti è quindi fondamentale.
tags: #0 #50 #percentuale #invalidita #risarcimento #colpa