

Rivalutazione dei Contributi Figurativi al Momento del Raggiungimento dell'Età Pensionabile: Opportunità e Strategie
L'avvicinarsi della pensione rappresenta un momento cruciale nella vita di ogni lavoratore, un periodo in cui la pianificazione attenta e la conoscenza delle normative vigenti possono fare una differenza sostanziale nell'importo dell'assegno mensile. Spesso, tuttavia, l'informazione su specifici meccanismi previdenziali è carente o approssimativa, generando confusione e incertezza. Uno di questi aspetti, che merita un'analisi approfondita, riguarda la possibilità di rivalutare la propria posizione pensionistica al momento del raggiungimento dell'età per la pensione di vecchiaia, specialmente per coloro che hanno fruito di trattamenti pensionistici anticipati o di anzianità.
La Trasformazione della Pensione Anticipata in Pensione di Vecchiaia: Mito o Realtà?
Una diffusa incomprensione riguarda la sorte della pensione anticipata una volta compiuta l'età per la pensione di vecchiaia, attualmente fissata a 67 anni (come stabilito dall'art. 24, co. 6, D.L. n. 201/2011). Contrariamente a quanto si potrebbe pensare, al compimento dei 67 anni non si verifica alcun ricalcolo automatico della pensione anticipata. Allo stesso modo, non è corretto affermare che l'importo dell'assegno rimanga immutato per tutta la vita del pensionato. Fortunatamente, per determinate categorie di trattamenti anticipati e di anzianità, in particolare quelli liquidati con un sistema misto (comprendente sia una quota retributiva che una contributiva), esiste un'opzione preziosa: la possibilità di richiedere un ricalcolo al raggiungimento dell'età pensionabile.
La "Neutralizzazione": Uno Strumento per Ottimizzare l'Assegno Pensionistico
Questo meccanismo di ricalcolo è noto tecnicamente come "neutralizzazione" (come sancito dalla Corte Costituzionale con la sentenza n. 428/1992). In sostanza, la neutralizzazione offre la possibilità di escludere, ai fini del ricalcolo della pensione, i redditi più bassi registrati nel corso della carriera lavorativa. L'obiettivo primario è quello di elevare l'importo dell'assegno pensionistico, trasformando una prestazione potenzialmente penalizzata in una più equa e sostenibile. Si tratta quindi di un'opportunità da valutare con estrema attenzione, ma che richiede una comprensione approfondita delle normative e delle proprie specifiche posizioni contributive.
Pensione Anticipata Ordinaria e la Sfida dei Redditi Bassi
La pensione anticipata ordinaria, disciplinata dall'art. 24, co. 10, D.L. n. 201/2011, richiede requisiti contributivi elevati: attualmente 42 anni e 10 mesi per gli uomini e 41 anni e 10 mesi per le donne, a cui si aggiunge una finestra di attesa di 3 mesi nella generalità dei casi. Se gli ultimi anni di attività lavorativa sono stati caratterizzati da salari o redditi inferiori rispetto ai periodi precedenti, il calcolo finale della pensione può risultare penalizzante. Questo è esattamente il contesto in cui la neutralizzazione può rivelarsi uno strumento strategico.
La Neutralizzazione dei Redditi degli Ultimi 5 Anni
Per contrastare l'effetto negativo di periodi "deboli" sul calcolo della pensione, l'ordinamento previdenziale italiano consente la facoltà di neutralizzare fino a 5 anni di contribuzione. Questa operazione è possibile solo se i contributi che risulterebbero "dannosi" per la media reddituale si collocano tra gli ultimi 5 anni di contributi versati e superano il requisito contributivo minimo richiesto per la pensione. In pratica, si rendono "neutri" - ai fini della media dei redditi - quei contributi che, anziché migliorare, potrebbero ridurre l'importo finale della pensione.
Tuttavia, è importante sottolineare che l'applicazione diretta della neutralizzazione in sede di domanda di pensione anticipata ordinaria risulta spesso complessa. Data l'elevata anzianità contributiva richiesta, pochi lavoratori riescono a raggiungere e superare significativamente i 42 anni e 10 mesi (per gli uomini) o i 41 anni e 10 mesi (per le donne) di contributi, rendendo difficile la neutralizzazione di periodi eccedenti il requisito base.
La Neutralizzazione all'Età della Pensione di Vecchiaia: Una Via Più Accessibile
Sebbene la pensione anticipata ordinaria presenti delle complessità, il requisito contributivo per la pensione di vecchiaia è notevolmente inferiore, attestandosi oggi a 20 anni. Questo rende la neutralizzazione una strategia molto più accessibile e potenzialmente vantaggiosa per coloro che hanno ottenuto una pensione anticipata con una retribuzione ridotta negli ultimi 5 anni, senza però avere contributi in eccedenza rispetto al requisito minimo richiesto.
La Corte di Cassazione, con la sentenza n. 30803 del 2 dicembre 2024, ha ribadito questo principio fondamentale. La Corte ha affermato che, al compimento dei 67 anni (o dell'età pensionabile vigente in quel momento e in base alla gestione di appartenenza), una pensione di anzianità o anticipata può essere efficacemente "convertita" in una pensione di vecchiaia. Poiché quest'ultima prevede un requisito contributivo più agevolato, si apre la possibilità di beneficiare della neutralizzazione. Questo passaggio è cruciale perché riconosce la possibilità di riliquidare trattamenti pensionistici già in corso qualora l'applicazione di questa regola comporti un assegno più favorevole per il pensionato.
È fondamentale comprendere che la neutralizzazione non è un processo automatico. Al raggiungimento dell'età pensionabile, il beneficiario dovrà presentare una specifica domanda di ricostituzione della pensione, richiedendo esplicitamente il ricalcolo con l'esclusione dei periodi contributivi sfavorevoli.
🚨 AUMENTO PENSIONI 👉 Sentenza della Cassazione ‼️ Cambia le Regole 👉 RICALCOLO e AUMENTO
La Neutralizzazione della NASpI: Un Caso di Riconoscimento Automatico
Un regime particolare riguarda la disoccupazione indennizzata, nello specifico la NASpI (Nuova Assicurazione Sociale per l'Impiego). L'articolo 8 del D.Lgs. n. 22/2015 stabilisce che i contributi figurativi derivanti dalla NASpI - per i quali è previsto un tetto massimo piuttosto contenuto - non devono incidere negativamente sul calcolo della pensione, abbassando la media dei redditi. In questo scenario, la neutralizzazione è automatica e viene gestita direttamente dall'INPS, senza la necessità di alcuna richiesta da parte del lavoratore. Questa forma di neutralizzazione è applicabile anche nei casi in cui la NASpI sia stata determinante per il raggiungimento del requisito contributivo minimo per la pensione.
Pensioni Contributive: Un Regime Diverso, Senza Neutralizzazione
È essenziale distinguere le pensioni interamente liquidate con il sistema contributivo. Queste includono, ad esempio, la pensione anticipata contributiva a 64 anni (art. 24, co. 11, D.L. n. 201/2011), la Quota 103 (art. 14.1, D.L. n. 4/2019) o l'Opzione Donna (art. 16, D.L. n. 4/2019). In questi casi, il calcolo pensionistico si basa esclusivamente sul montante individuale accumulato e sui coefficienti di trasformazione stabiliti dalla legge n. 335/1995, senza fare riferimento a medie reddituali. Lo stesso principio si applica alla pensione anticipata ordinaria se calcolata interamente con il metodo contributivo, optando per la disposizione di cui all'art. 1, co. 23, della legge n. 335/1995.
La ragione per cui la neutralizzazione non si applica alle pensioni contributive risiede nella loro stessa natura di calcolo. Non essendoci una media di stipendi o redditi come base di riferimento, non esistono valori reddituali da "neutralizzare". Di conseguenza, per queste tipologie di pensioni, non è previsto alcun ricalcolo automatico al compimento dei 67 anni. È importante notare che per l'Opzione Donna, i tetti massimi di contribuzione non vengono applicati e non vi è alcuna variazione dell'importo al raggiungimento dei 67 anni.
La Convenienza della Neutralizzazione: Un'Analisi Caso per Caso
Non è automatico che richiedere la neutralizzazione si traduca sempre in un vantaggio economico. La neutralizzazione implica l'esclusione di contributi, e in alcune circostanze, questa operazione potrebbe ridurre l'anzianità contributiva complessiva, con potenziali effetti negativi sull'importo finale della pensione. Inoltre, non sempre gli ultimi anni di carriera sono caratterizzati da retribuzioni inferiori; se i redditi rimangono costanti o adeguati, il ricalcolo potrebbe non portare benefici tangibili.
È utile ricordare che, per la quota retributiva della pensione (Quota B), che generalmente riguarda le anzianità maturate tra il 1° gennaio 1993 e il 31 dicembre 1995 e viene calcolata sulla media dei redditi di quasi tutta la vita lavorativa, la neutralizzazione dei redditi più bassi fino al 25% delle retribuzioni totali avviene in automatico (ai sensi del D.Lgs. n. 373/1993).
Per queste ragioni, la decisione di procedere con la neutralizzazione deve essere attentamente ponderata e analizzata individualmente. Simulazioni accurate e una valutazione scrupolosa della propria posizione contributiva sono passaggi indispensabili prima di presentare una domanda di ricostituzione.
Il Ruolo dei Contributi Figurativi nella Carriera
Nel corso della vita lavorativa, è frequente che si verifichino interruzioni temporanee o periodi di assenza dal lavoro. Per evitare che tali intervalli penalizzino il diritto alla pensione o il suo importo, il sistema previdenziale italiano prevede uno strumento fondamentale: i contributi figurativi. Questi contributi sono accreditati dall'INPS gratuitamente per determinati periodi in cui il lavoratore non presta effettivamente attività lavorativa, garantendo una continuità contributiva e tutelando il percorso verso la pensione.
Cosa Sono i Contributi Figurativi e Come Funzionano
I contributi figurativi sono contributi previdenziali accreditati dall'INPS senza oneri a carico del lavoratore o del datore di lavoro. Il loro scopo primario è evitare che periodi di assenza, come disoccupazione indennizzata (NASpI), mobilità, cassa integrazione, congedi parentali, maternità obbligatoria, malattia di lunga durata, infortuni sul lavoro, servizio militare o civile, assistenza a familiari con handicap, o aspettativa non retribuita, abbiano un impatto negativo sul calcolo della pensione.
Dal punto di vista del diritto previdenziale, i contributi figurativi sono essenziali: contribuiscono al raggiungimento dei requisiti minimi di anzianità contributiva necessari per accedere alla pensione e possono influenzare, a seconda del sistema di calcolo applicabile (retributivo, contributivo o misto), anche l'importo dell'assegno pensionistico.
Situazioni che Generano Contributi Figurativi
Non tutti i periodi di inattività danno diritto automatico ai contributi figurativi. È necessario che il lavoratore si trovi in determinate condizioni e che tali periodi vengano riconosciuti e registrati dall'INPS. Le situazioni più comuni includono:
- Disoccupazione indennizzata: Periodi coperti da indennità NASpI.
- Mobilità o Cassa Integrazione: Periodi di sospensione o riduzione dell'attività lavorativa.
- Congedi parentali e astensione obbligatoria per maternità: Periodi dedicati alla cura dei figli o legati alla gravidanza e al parto.
- Malattia o infortunio sul lavoro: Se la durata supera i sette giorni.
- Servizio militare o servizio civile: Periodi di servizio prestati.
- Assistenza a familiari con handicap: Riconosciuti ai sensi della Legge 104/1992.
- Aspettativa non retribuita: Per motivi di salute o per cariche sindacali.
È fondamentale che il lavoratore verifichi periodicamente la propria posizione assicurativa presso l'INPS e richieda eventuali rettifiche in caso di omissioni. Il mancato riconoscimento di anche pochi mesi di contribuzione figurativa potrebbe avere ripercussioni sia sull'età pensionabile sia sull'importo complessivo della prestazione.
È importante notare che non tutti i contributi figurativi hanno lo stesso peso ai fini del calcolo dell'importo della pensione. Alcuni periodi, pur essendo utili per maturare gli anni necessari per il diritto alla pensione, potrebbero non contribuire direttamente alla determinazione dell'assegno pensionistico.
Calcolo dei Contributi Figurativi: Aspetti Tecnici
Il calcolo dei contributi figurativi varia significativamente a seconda del periodo a cui si riferiscono e del regime previdenziale del lavoratore. Possiamo distinguere tre scenari principali:
- Sistema Retributivo: Valido per l'anzianità maturata fino al 1995. I contributi figurativi incidono sull'anzianità contributiva, ma non sempre sul reddito pensionabile, a meno che non si tratti di periodi coperti da retribuzione figurativa specifica (es. malattia, maternità).
- Sistema Contributivo: Applicabile a chi ha iniziato a lavorare dopo il 1996. Ogni contributo, compreso quello figurativo, comporta un versamento virtuale calcolato su una retribuzione convenzionale stabilita annualmente dall'INPS. Questo importo virtuale viene poi trasformato in montante contributivo, rivalutato secondo i parametri stabiliti.
- Sistema Misto: Per chi ha anzianità contributive sia prima che dopo il 1995, il calcolo segue le regole dei due sistemi in base ai periodi di riferimento.
Nel regime contributivo, per determinare il valore dei contributi figurativi, l'INPS utilizza una retribuzione convenzionale, che è una media delle retribuzioni percepite in periodi analoghi. Ad esempio, per la NASpI, si considera l'ultima retribuzione imponibile. L'importo virtuale viene moltiplicato per l'aliquota contributiva vigente (attualmente il 33% per i lavoratori dipendenti) e convertito in montante contributivo.
Come Verificare i Propri Contributi Figurativi
Il primo passo per comprendere se i periodi di inattività sono stati correttamente valorizzati come contributi figurativi è consultare il proprio estratto conto previdenziale. L'INPS mette a disposizione un servizio online, accessibile tramite SPID, CIE o CNS, dove è possibile visualizzare la propria storia contributiva in dettaglio. Ogni lavoratore può verificare anno per anno i contributi accreditati, inclusi quelli figurativi, che sono generalmente contrassegnati da una dicitura specifica. È importante controllare non solo la presenza, ma anche la correttezza della durata e della tipologia del contributo figurativo.
In caso di discrepanze, è possibile presentare una richiesta di variazione della posizione assicurativa tramite il portale INPS o rivolgersi a un patronato. Potrebbe essere necessario fornire documentazione integrativa, come certificati medici, lettere di licenziamento o atti di nomina per il servizio civile.
L'INPS offre anche uno strumento di simulazione pensionistica, noto come "La mia pensione futura", che permette di stimare la data di pensionamento e l'importo atteso, tenendo conto anche dei contributi figurativi accreditati. Questo servizio aiuta a comprendere l'impatto effettivo dei periodi non lavorati sulla pensione futura e a pianificare eventuali strategie correttive.
La Valutazione della Contribuzione Figurativa per la Pensione Anticipata: Un Punto Chiave
L'interpretazione giurisprudenziale sull'inclusione della contribuzione figurativa ai fini del diritto alla pensione anticipata è stata oggetto di dibattito. La Corte di Cassazione, con l'ordinanza n. 27910 del 20 ottobre 2025, è intervenuta su questo tema, affrontando la valutabilità dei contributi figurativi INPS per il diritto alla pensione anticipata prevista dall'articolo 24 della legge n. 201/2011.
La riforma previdenziale ha eliminato il requisito anagrafico, basando il diritto al pensionamento unicamente sull'anzianità contributiva. I commi 10 e 11 dell'art. 24 hanno definito i requisiti per la pensione anticipata ordinaria e per quella contributiva. La Cassazione ha accolto il ricorso di una lavoratrice, affermando che, nel regime dell'art. 24, co. 10, della legge n. 201/2011, i contributi figurativi accreditati durante i periodi di disoccupazione indennizzata (come la NASpI) sono pienamente computabili ai fini del raggiungimento del requisito contributivo richiesto per la pensione anticipata.
Questo principio di diritto, enunciato dalla Suprema Corte, è di fondamentale importanza: "nel sistema di cui all’art. 24, co. 10, della legge n. 201/2011, i contributi figurativi accreditati per disoccupazione indennizzata sono pienamente validi ai fini del perfezionamento del requisito contributivo richiesto per la pensione anticipata."
La totalizzazione, a differenza della ricongiunzione, è gratuita ma comporta il calcolo del trattamento pensionistico esclusivamente con il sistema contributivo.
I Contributi Obbligatori, Volontari e da Riscatto: Una Panoramica
Oltre ai contributi figurativi, il sistema pensionistico italiano si basa su diverse tipologie di contribuzione:
- Contributi Obbligatori: Versati obbligatoriamente durante lo svolgimento di un'attività lavorativa, sia essa subordinata, parasubordinata o autonoma. L'accredito contributivo avviene generalmente su base settimanale, giornaliera o mensile, a seconda del settore e della tipologia di lavoro.
- Contributi Volontari: Versamenti effettuati direttamente dal lavoratore dopo la cessazione dell'attività lavorativa, previa autorizzazione dell'ente di previdenza. Questi versamenti permettono di integrare la propria posizione contributiva e migliorare l'importo della futura pensione.
- Contributi da Riscatto: Coprono periodi privi di contribuzione e sono accreditati a seguito di domanda. La normativa disciplina tassativamente i periodi riscattabili, tra cui il riscatto di laurea, periodi di lavoro all'estero in paesi non convenzionati, periodi omessi dal datore di lavoro, periodi di praticantato, collaborazioni precedenti al 1996, lavoro part-time, e astensione facoltativa per maternità al di fuori del rapporto di lavoro.
Contributi da Ricongiunzione e Totalizzazione: Strumenti di Consolidamento
I contributi da ricongiunzione permettono di trasferire contributi versati in una gestione previdenziale a un'altra, solitamente con onere a carico del lavoratore. La ricongiunzione è regolata da specifiche leggi (Legge n. 29/1979 e Legge n. 45/1990) e, insieme agli istituti del cumulo e della totalizzazione, consente di valorizzare la contribuzione versata in diverse casse previdenziali. La totalizzazione, in particolare, è gratuita ma comporta il calcolo della pensione esclusivamente con il sistema contributivo.
La Gestione dei Contributi Figurativi: Scelta e Rinuncia
In linea generale, gli accrediti figurativi vengono contabilizzati dall'INPS nel Fondo Pensioni Lavoratori Dipendenti. Tuttavia, i lavoratori autonomi (artigiani, commercianti, coltivatori diretti) hanno la facoltà di richiedere il riconoscimento figurativo nella gestione autonoma se ciò risulta più conveniente a livello pensionistico.
La normativa prevede anche la possibilità per il lavoratore di rinunciare all'accredito dei contributi figurativi, qualora questo produca un effetto negativo sulla futura pensione. Tale facoltà non è applicabile ai contributi figurativi accreditabili d'ufficio o a periodi già utilizzati per liquidare precedenti prestazioni.
Massimale Contributivo e Minimale Settimanale: Impatti Specifici
La data del 31 dicembre 1995 è cruciale per l'applicazione del massimale contributivo. Per i lavoratori iscritti a una forma di previdenza obbligatoria dopo tale data, il riscatto o l'accredito figurativo di periodi antecedenti al 1996 (come il riscatto di laurea o il servizio militare) può escludere l'assoggettamento al massimale contributivo a partire dal mese successivo alla presentazione della domanda.
Per quanto riguarda il minimale settimanale, il Messaggio INPS n. 1215/2023 ha chiarito che la contribuzione figurativa per periodi di congedo di maternità, paternità o parentale viene calcolata senza valutazione del minimale settimanale previsto dalla Legge n. 638/1983. Questo principio si basa sulla "contrazione", per cui le settimane riconosciute ai fini del diritto a pensione vengono proporzionalmente ridotte in funzione della retribuzione percepita.
Accredito d'Ufficio o a Domanda: Procedure Diverse
L'accredito figurativo viene riconosciuto d'ufficio per eventi come la cassa integrazione guadagni, il contratto di solidarietà difensivo, i lavori socialmente utili, l'indennità di mobilità (fino al 31 dicembre 2016), la disoccupazione (ASpI e NASpI), l'assistenza antitubercolare e i periodi di godimento dell'Isopensione.
Sono invece accreditati a seguito di apposita domanda eventi quali il servizio militare, il servizio civile, i riposi giornalieri, la maternità al di fuori di un rapporto di lavoro, il congedo parentale durante il rapporto di lavoro, la malattia del bambino, la malattia e l'infortunio, e l'aspettativa per cariche sindacali o elettive.
Dal 2013, la maggior parte delle tipologie di contribuzione figurativa accreditabile a domanda viene gestita automaticamente dall'INPS, pur rimanendo al lavoratore la facoltà di rinunciarvi.
Limiti all'Accredito dei Contributi Figurativi
In linea generale, l'ordinamento non prevede limiti massimi per i periodi accreditabili a titolo di contribuzione figurativa per coloro che avevano contribuzione alla data del 31.12.1992. Tuttavia, per i lavoratori privi di contribuzione alla data del 31 dicembre 1992, ai soli fini del diritto alla pensione anticipata, i periodi figurativi computabili non possono superare complessivamente i 5 anni (D.lgs n. 503/1992, art. 2).
Impatto della NASpI sul Calcolo Pensionistico
Ai fini del calcolo della pensione, i periodi corrispondenti alla NASpI (dal 1° maggio 2015) vengono rapportati alla retribuzione imponibile ai fini previdenziali degli ultimi 4 anni, divisa per il numero di settimane di contribuzione e moltiplicata per il coefficiente 4,33, entro un limite mensile stabilito annualmente. Questo significa che la disoccupazione incide in modo più marcato sui lavoratori con retribuzioni medie mensili superiori a tale limite, attribuendo loro una contribuzione figurativa inferiore rispetto a chi non ha tale limite.
Per evitare che i lavoratori con una quota retributiva della pensione percepiscano un assegno inferiore, è stata introdotta una salvaguardia (D.Lgs. n. 22/2015) che prevede la neutralizzazione delle retribuzioni relative ai periodi di contribuzione figurativa se, una volta rivalutate, risultano inferiori alla retribuzione media pensionabile ottenuta senza di esse. Per quanto riguarda la quota contributiva della pensione, i periodi NASpI non incidono negativamente, ma vanno ad incrementare il montante contributivo.
La contribuzione figurativa relativa alla NASpI è sempre conteggiata ai fini del diritto alla pensione di vecchiaia (per raggiungere i 20 anni di contributi). Ai fini della pensione anticipata, viene conteggiata solo al raggiungimento dei 35 anni di contribuzione da lavoro effettivo.
Contribuzione Figurativa per Disoccupazione, Agricoltura e Mobilità
Per i periodi di disoccupazione ordinaria (fino al 31 dicembre 2012), ASpI e mini-ASpI (dal 1° gennaio 2013 al 30 aprile 2015), il calcolo della contribuzione figurativa si basa sulla media delle retribuzioni imponibili degli ultimi due anni.
La contribuzione figurativa per la disoccupazione agricola viene calcolata detraendo dal parametro 270 (anno intero ai fini pensionistici) le giornate lavorate e quelle già indennizzate.
Le settimane di contribuzione figurativa relative a periodi di godimento dell'indennità di mobilità (fino al 31 dicembre 2016), disoccupazione speciale edile e prestazioni erogate dai fondi di solidarietà settoriali, sono valorizzate in base all'ultima mensilità ragguagliata ad anno.
Anche in questi casi, la contribuzione è sempre conteggiata ai fini del diritto alla pensione di vecchiaia, mentre ai fini della pensione anticipata è considerata solo al raggiungimento dei 35 anni di contribuzione da lavoro effettivo.
Cassa Integrazione e Maternità: Copertura Figurativa Specifica
Per i periodi di cassa integrazione (ordinaria, straordinaria o in deroga), i contributi figurativi sono determinati prendendo come riferimento la retribuzione utilizzata per il calcolo dell'integrazione salariale.
La contribuzione figurativa accreditata durante la maternità obbligatoria (5 mesi) è pari all'importo della normale retribuzione che sarebbe spettata alla lavoratrice. Per le lavoratrici iscritte alla Gestione Separata, l'accredito segue regole specifiche che richiedono il rispetto di un minimale mensile di reddito.
Le lavoratrici che hanno avuto maternità al di fuori di un rapporto di lavoro possono richiedere l'accredito figurativo di 5 mesi di maternità obbligatoria, a condizione di possedere almeno 5 anni di lavoro dipendente.
Congedo Parentale e Assistenza Familiare: Tutela Estesa
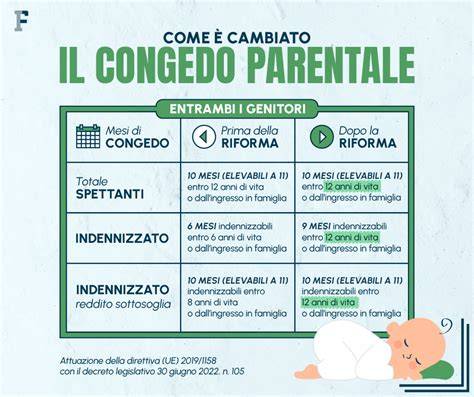
La contribuzione figurativa accreditata durante il congedo parentale è pari all'importo della normale retribuzione che sarebbe spettata al lavoratore. I periodi di congedo parentale utilizzati entro il 6° anno di vita del bambino danno diritto a contributi figurativi pieni per un massimo complessivo di 6 mesi tra i genitori.
Per quanto riguarda l'assistenza a familiari con handicap (Legge 104/1992), i contributi figurativi vengono calcolati sulla media delle retribuzioni settimanali percepite nell'anno solare in cui si colloca il periodo. In assenza di retribuzioni nell'anno solare di riferimento, si considera l'anno solare precedente.
Conclusioni sulla Rivalutazione Pensionistica
La rivalutazione dei contributi figurativi al momento del raggiungimento dell'età pensionabile, attraverso lo strumento della neutralizzazione, rappresenta un'opportunità concreta per ottimizzare l'importo dell'assegno pensionistico, specialmente per coloro che hanno avuto carriere lavorative discontinue o periodi di reddito inferiore. Comprendere appieno le normative, verificare la propria posizione contributiva e, se necessario, avvalersi della consulenza di esperti previdenziali sono passaggi fondamentali per garantire un futuro pensionistico sereno e economicamente sostenibile. La complessità del sistema pensionistico italiano richiede un approccio informato e proattivo, dove ogni dettaglio, come il riconoscimento dei contributi figurativi, può fare una differenza significativa.
tags: #contributi #figurativi #al #momento #della #pensione