

Il Contratto di Agenzia: Aspetti Fiscali e Previdenziali per gli Agenti di Commercio
Il ruolo dell'agente di commercio è fondamentale nel tessuto economico moderno, agendo come ponte tra produttori e consumatori. La sua attività, sebbene apparentemente semplice, è giuridicamente strutturata e soggetta a un complesso quadro fiscale e previdenziale. Questo articolo si propone di analizzare in dettaglio il trattamento fiscale e previdenziale riservato agli agenti di commercio, con un'attenzione particolare alle provvigioni, alla tassazione, ai contributi e alle implicazioni derivanti dalle normative vigenti, sia a livello nazionale che europeo.
La Natura Giuridica del Contratto di Agenzia
Il contratto di agenzia è un accordo bilaterale disciplinato dagli articoli 1742-1753 del Codice Civile. Esso sancisce che una parte, l'agente, si impegna a promuovere stabilmente, per conto di un'altra parte, il preponente, la conclusione di contratti in una determinata zona o settore. Questo tipo di collaborazione è intrinsecamente continuativa e non occasionale; l'agente non si limita a facilitare una singola transazione, ma opera in modo costante per il preponente, costruendo e mantenendo relazioni commerciali nel tempo.
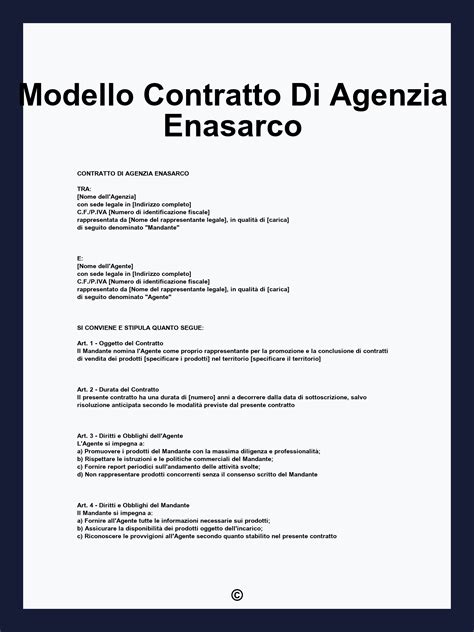
A differenza di un dipendente, l'agente di commercio è qualificato come lavoratore autonomo. Questo significa che non è soggetto al potere gerarchico e direttivo del preponente. Il rapporto è regolato principalmente dal contratto di agenzia, che definisce chiaramente i diritti, gli obblighi e le modalità operative di entrambe le parti. La collaborazione è autonoma e si basa su un impegno reciproco volto al raggiungimento di obiettivi economici comuni.
L'articolo 1742 del Codice Civile stabilisce che l'agente è incaricato di promuovere la conclusione di contratti per conto del preponente, agendo quindi come intermediario qualificato. Tra i diritti riconosciuti all'agente, spicca il diritto di esclusiva, che può essere accordato bilateralmente (sia all'agente che al preponente) o unilateralmente (solo a una delle parti). D'altro canto, l'agente ha l'obbligo di svolgere la propria attività con la massima diligenza e correttezza, agendo sempre nell'interesse del preponente. Un ulteriore dovere fondamentale dell'agente è quello di informare il preponente su tutte le circostanze rilevanti per la corretta gestione degli affari, garantendo così un flusso informativo trasparente e completo.
Le Provvigioni: Natura, Tassazione e IVA
Il compenso dell'agente di commercio è costituito dalle provvigioni, ovvero il corrispettivo per l'attività di promozione e intermediazione svolta. L'articolo 1748 del Codice Civile disciplina questa materia. La percentuale della provvigione non è fissa, ma varia in funzione del settore di mercato e degli accordi pattuiti tra le parti. Tuttavia, le direttive europee, come la Direttiva 86/653/CEE, pongono l'accento sulla necessità che tali provvigioni siano eque e proporzionate all'attività effettivamente svolta dall'agente.
Dal punto di vista fiscale, le provvigioni sono considerate reddito d'impresa o di lavoro autonomo e vengono tassate secondo il principio di competenza. Ciò significa che la tassazione avviene nell'anno in cui il compenso è maturato, indipendentemente dalla data effettiva di incasso. Le provvigioni sono soggette all'Imposta sul Reddito delle Persone Fisiche (IRPEF), come sancito dall'articolo 53 del Testo Unico delle Imposte sui Redditi (TUIR). Le aliquote IRPEF applicate seguono un sistema progressivo, proporzionale al reddito complessivo dell'agente.
Le provvigioni percepite dagli agenti di commercio sono altresì soggette al regime dell'Imposta sul Valore Aggiunto (IVA), disciplinato dal DPR n. 633/72. L'agente è legalmente obbligato a emettere fattura al preponente per ogni compenso maturato. Le provvigioni sono soggette all'IVA con l'aliquota ordinaria, attualmente fissata al 22%.
Quando l'agente opera come lavoratore autonomo e non in forma imprenditoriale organizzata, il preponente ha l'obbligo di operare una ritenuta d'acconto sul compenso imponibile. Questa ritenuta rappresenta un'anticipazione d'imposta che verrà poi conguagliata nella dichiarazione dei redditi dell'agente.
La Previdenza: Contributi ENASARCO e Gestione Artigiani/Commercianti
Oltre agli obblighi fiscali, gli agenti di commercio devono adempiere ai propri doveri previdenziali. La cassa di riferimento principale per gli agenti di commercio è l'ENASARCO (Ente Nazionale di Assistenza per gli Agenti e Rappresentanti di Commercio). I contributi ENASARCO sono dovuti sulle provvigioni maturate e sono ripartiti tra l'agente e il preponente, secondo percentuali stabilite dalla normativa e dagli accordi collettivi.
Questi contributi sono soggetti a massimali e minimali contributivi, importi che vengono aggiornati periodicamente e che variano in funzione del tipo di mandato (monomandatario o plurimandatario). A titolo esemplificativo, se un agente di commercio monomandatario percepisce 40.000 euro in provvigioni, il contributo ENASARCO sarà pari a 6.800 euro, corrispondenti al 17% dell'imponibile, suddiviso tra preponente e agente.
Per coloro che operano con Partita IVA, l'iscrizione alla Gestione Artigiani e Commercianti dell'INPS è un altro adempimento fondamentale. La contribuzione a questa gestione segue uno schema specifico:
- Reddito fino a 18.808 euro: Si versano contributi fissi pari a 4.611,64 euro annui.
- Reddito superiore a 18.808 euro: Oltre ai contributi fissi, si versa una percentuale del 24,48% sull'eccedenza.
È importante notare che chi adotta il regime forfettario, pur essendo iscritto alla Gestione Artigiani e Commercianti, può beneficiare di una riduzione del 35% sui contributi, applicabile sia alle quote fisse che a quelle in percentuale.
Partita IVA da Agente di Commercio con il Regime Forfettario
L'Apertura della Partita IVA e il Regime Forfettario
Per intraprendere l'attività di agente di commercio con Partita IVA, è necessario soddisfare determinati requisiti. Questi possono includere il possesso di un diploma in materie commerciali, una laurea, o la frequenza di corsi specifici per agenti e rappresentanti di commercio. È inoltre indispensabile essere in possesso del mandato da parte dell'azienda preponente. Per assicurarsi di essere in regola con tutti i requisiti, è consigliabile rivolgersi alla Camera di Commercio della propria provincia.
Il codice Ateco più comunemente associato all'attività di agente di commercio è il 46.19.01 - Agenti e rappresentanti di vari prodotti senza prevalenza di alcuno. Per questo codice Ateco, nel regime forfettario, è previsto un coefficiente di redditività pari al 62%.
Se un agente di commercio sceglie il regime forfettario con un guadagno previsto di 30.000 €/anno, le tasse e i contributi da versare saranno calcolati come segue:
Imposta Sostitutiva (Forfettario):
- Reddito imponibile: 30.000 € * 62% (coefficiente di redditività) = 18.600 €
- Imposta: 18.600 € * 15% (aliquota ordinaria forfettaria) = 2.790 €
- Nota: Se si è considerati "nuovi imprenditori" per i primi 5 anni, l'aliquota scende al 5%.
Contributi INPS (Gestione Artigiani e Commercianti):
- Reddito minimale: 18.808 €. Poiché il reddito imponibile (18.600 €) è inferiore al minimale, si verseranno i contributi fissi.
- Contributi fissi: 4.611,64 € annui.
- Riduzione del 35% per regime forfettario: 4.611,64 € * 65% = 2.997,57 € annui.
Contributi ENASARCO:
- Le aliquote e i massimali ENASARCO variano. Per importi e scadenze precise, è necessario contattare direttamente l'ENASARCO. Supponendo un'aliquota del 17% (suddivisa tra agente e preponente) e considerando che l'ENASARCO applica un massimale provvigionale, il calcolo andrà fatto in base alle direttive specifiche dell'ente per l'anno corrente.
È fondamentale ricordare che il regime forfettario non consente la deduzione analitica delle spese sostenute. Invece, si beneficia di una deduzione forfettaria basata sul coefficiente di redditività (nel caso specifico, il 62% dei ricavi viene tassato, il restante 38% è considerato "costo" dedotto forfettariamente).
Spese Deducibili per Agenti e Rappresentanti di Commercio
Per gli agenti che non operano in regime forfettario, ma con tassazione ordinaria, è possibile dedurre una serie di spese sostenute nell'esercizio della propria attività. Queste spese sono disciplinate principalmente dagli articoli 54 e 51 del TUIR e includono:
- Spese di rappresentanza: Costi sostenuti per iniziative promozionali, gadget, omaggi ai clienti, cataloghi e materiale informativo. Tali spese sono interamente deducibili se finalizzate alla promozione commerciale. Gli omaggi ai clienti sono deducibili entro il limite di 50 euro per singolo bene.
- Spese postali, telefoniche, utenze: Costi relativi alla corrispondenza, alle comunicazioni telefoniche e alle utenze (luce, gas, telefono, internet) necessarie per l'attività.
- Spese di viaggio e trasferta: Costi sostenuti per spostamenti, vitto e alloggio durante le trasferte di lavoro.
- Spese per l'utilizzo di beni mobili e immobili: Affitti di uffici, leasing di autovetture (con limitazioni percentuali), ammortamenti.
- Spese assicurative: Premi per polizze assicurative professionali o relative ai beni strumentali.
- Spese per acquisto o noleggio di beni strumentali: Computer, software, attrezzature necessarie per l'attività.
È cruciale conservare tutta la documentazione giustificativa (fatture, ricevute, scontrini parlanti) per poter beneficiare di tali deduzioni in sede di dichiarazione dei redditi.
L'Impatto delle Normative Europee e Tecnologiche
Le direttive europee, come la citata Direttiva 86/653/CEE, giocano un ruolo significativo nel definire i diritti e i doveri degli agenti e dei preponenti, promuovendo equità e trasparenza nei rapporti contrattuali. Sebbene queste direttive non trattino direttamente le questioni fiscali e previdenziali, esse influenzano indirettamente la gestione delle provvigioni e la chiarezza dei contratti.
Inoltre, le normative europee spingono le aziende ad adeguarsi all'uso di tecnologie avanzate. L'integrazione di software CRM (Customer Relationship Management) nella gestione delle relazioni commerciali è diventata di centrale importanza. Questi strumenti permettono di centralizzare e organizzare le informazioni sui clienti, semplificando la gestione delle provvigioni, ottimizzando le attività di vendita e migliorando l'efficacia complessiva delle operazioni commerciali. L'adozione di piattaforme basate sull'Intelligenza Artificiale (IA) può ulteriormente potenziare la capacità di analisi dei dati dei clienti e delle tendenze di mercato, offrendo un vantaggio competitivo.
La gestione dei dati personali, in conformità con il Regolamento Generale sulla Protezione dei Dati (GDPR), impone requisiti stringenti. Nei contratti di agenzia, è necessario includere clausole che specificano come, perché e per quanto tempo i dati degli agenti e dei clienti vengono raccolti, trattati e conservati. I dati devono essere raccolti per finalità determinate, esplicite e legittime, e trattati in modo lecito, corretto e trasparente. Quando più parti sono coinvolte nel trattamento dei dati, è essenziale stabilire chiaramente le rispettive responsabilità attraverso accordi di contitolarità, conformemente all'articolo 26 del GDPR. Ad esempio, un'azienda che utilizza strumenti di IA per analizzare i dati dei clienti potrebbe dover includere disposizioni specifiche per garantire la trasparenza e la sicurezza di tali processi.
La corretta gestione delle provvigioni e degli adempimenti fiscali e previdenziali per gli agenti di commercio richiede quindi una costante attenzione all'evoluzione normativa, sia a livello nazionale che europeo, e un'adeguata integrazione delle nuove tecnologie per ottimizzare l'efficienza e garantire la conformità.
tags: #trattamento #fiscale #e #previdenziale #agente #di