

Le Norme Previdenziali e Assistenziali in Italia: Un Quadro Dettagliato
L'Italia, come molti altri paesi sviluppati, ha costruito nel tempo un complesso sistema di norme previdenziali e assistenziali volto a garantire un livello minimo di benessere e sicurezza ai propri cittadini, in particolare ai lavoratori. Al centro di questo sistema si trova l'Istituto Nazionale della Previdenza Sociale (INPS), un ente pubblico che svolge un ruolo cruciale nell'erogazione di pensioni, indennità e altre forme di sostegno. Comprendere il funzionamento di questo sistema è fondamentale per acquisire consapevolezza su ciò che si può ricevere e su quanto si deve contribuire, al fine di utilizzare al meglio le risorse disponibili e non perdere opportunità per disattenzione o scarsa conoscenza delle regole di base.
Le Funzioni dell'INPS: Previdenza e Assistenza
La principale funzione dell'INPS è indubbiamente quella previdenziale. L'Istituto Nazionale della Previdenza Sociale (INPS) è l'ente a cui fa capo la quasi totalità della previdenza italiana. A esso devono essere obbligatoriamente iscritti tutti i lavoratori dipendenti pubblici e privati, nonché la maggior parte dei lavoratori autonomi che non dispongono di una propria cassa previdenziale. L'attività dell'INPS consiste nell'erogazione di pensioni e di altre prestazioni previdenziali ed assistenziali.
Per finanziare le sue attività, l'INPS si avvale di due fonti principali: i contributi obbligatori e i trasferimenti statali. Circa il 70% del finanziamento proviene dai contributi obbligatori, raccolti attraverso l'applicazione di aliquote specifiche, note come "aliquote di scopo". Queste aliquote vengono applicate al reddito imponibile di lavoratori subordinati e autonomi. Il restante 30% del finanziamento è assicurato da trasferimenti da parte dello Stato, che sostengono in particolare le attività assistenziali dell'Istituto.
L'articolo 38 della Costituzione Italiana rappresenta il fondamento normativo delle assicurazioni sociali obbligatorie. Esso sancisce che "I lavoratori hanno diritto che siano preveduti ed assicurati mezzi adeguati alle loro esigenze di vita in caso di infortunio, malattia, invalidità o vecchiaia, disoccupazione involontaria". Questo principio costituzionale guida l'azione dell'INPS nel garantire una rete di sicurezza per i lavoratori e i cittadini.
La Funzione Previdenziale: Pensioni e Trattamenti
La funzione previdenziale dell'INPS si traduce nell'erogazione di una vasta gamma di pensioni e trattamenti volti a garantire un reddito ai lavoratori al termine della loro vita lavorativa o in caso di eventi che ne compromettano la capacità lavorativa.
La Pensione di Vecchiaia
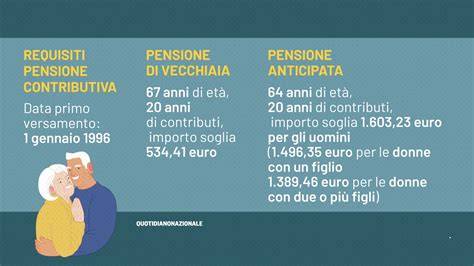
La pensione di vecchiaia è il trattamento pensionistico che si consegue al raggiungimento di una determinata età, definita "età pensionabile", e al soddisfacimento di ulteriori requisiti. L'età pensionabile, a causa dell'adeguamento alla speranza di vita, subisce aumenti nel tempo. In particolare, la Riforma Fornero del 2012 ha previsto un progressivo innalzamento dell'età pensionabile a partire dal 2012. Per i lavoratori dipendenti e autonomi, l'età di accesso alla pensione di vecchiaia ha raggiunto i 67 anni nel biennio 2019-2020, rimanendo stabile per il biennio 2021-2022, come stabilito dal Decreto Ministeriale 5 novembre 2019.
Oltre all'età anagrafica, è necessario aver maturato un requisito di anzianità contributiva. Attualmente, sono richiesti almeno 20 anni di contributi di qualsiasi tipo (obbligatori, volontari, di riscatto e figurativi). Per i lavoratori la cui pensione è calcolata esclusivamente con il sistema contributivo (ovvero coloro che non avevano contributi prima del 1° gennaio 1996), la pensione erogata non deve risultare inferiore a 1,5 volte l'assegno sociale, a meno che non si raggiunga l'età di 71 anni con almeno 5 anni di contribuzione effettiva.
La Pensione Anticipata
Introdotta dalla Riforma Fornero nel 2012, la pensione anticipata ha sostituito la precedente pensione di anzianità. L'accesso a questo tipo di pensione è possibile a qualsiasi età, a condizione che si possieda una determinata anzianità contributiva.
Il "Decreto Pensioni 2019" ha introdotto, per il periodo dal 1° gennaio 2019 al 31 dicembre 2021, la possibilità di accedere alla pensione anticipata al raggiungimento di un'età anagrafica minima di 62 anni e di un'anzianità contributiva minima di 38 anni. È importante notare che il diritto alla pensione conseguito entro il 31 dicembre 2021 può essere esercitato anche successivamente a tale data. Per il conseguimento del trattamento pensionistico, in questo caso, è richiesta la cessazione del rapporto di lavoro.
La Pensione per i Lavoratori Precoci
La Legge di Bilancio 2021 ha esteso la disciplina della pensione per i lavoratori "precoci". Questa misura è rivolta ai lavoratori che abbiano maturato almeno 12 mesi di contribuzione per periodi di lavoro effettivo svolti prima del compimento del 19° anno di età e che si trovino in particolari condizioni di disagio (ad esempio, coloro che svolgono attività lavorative gravose o che assistono familiari non autosufficienti).
Altre Prestazioni Pensionistiche
L'INPS eroga anche altre forme di pensione, tra cui:
- Pensione di reversibilità e indiretta: Destinate ai familiari superstiti di un lavoratore deceduto, a condizione che il lavoratore avesse maturato determinati requisiti contributivi. La pensione di reversibilità spetta ai superstiti di un pensionato, mentre la pensione indiretta spetta ai superstiti di un lavoratore ancora in attività.
- Assegno di invalidità: Riconosciuto ai lavoratori la cui capacità lavorativa sia ridotta a meno di un terzo a causa di infermità o difetto fisico o mentale.
- Pensione di inabilità: Riconosciuta ai lavoratori che vengano riconosciuti assolutamente e permanentemente impossibilitati a svolgere qualsiasi attività lavorativa.
L'Attività di Sostegno al Reddito: Ammortizzatori Sociali e Misure di Contrasto alla Povertà
Oltre alle pensioni, l'INPS svolge un ruolo fondamentale nell'erogazione di prestazioni volte a sostenere il reddito dei lavoratori in situazioni di difficoltà economica, come la perdita involontaria del lavoro o la riduzione dell'attività lavorativa.
La Cassa Integrazione Guadagni (CIGO e CIGS)
Il principio della continuità del salario mira a tutelare la posizione contrattuale del lavoratore di fronte a situazioni aleatorie che possono riguardare la vita aziendale. Questo principio si concretizza normativamente nel sistema di interventi ordinari e straordinari di integrazione salariale, rispettivamente Cassa Integrazione Guadagni Ordinaria (CIGO) e Cassa Integrazione Guadagni Straordinaria (CIGS). La Cassa Integrazione tutela tutti i lavoratori in forza, sia a tempo indeterminato che determinato, compresi gli apprendisti con contratto di apprendistato professionalizzante, mentre sono esclusi i lavoratori a domicilio.
Per accedere alla Cassa Integrazione, i lavoratori devono essere in possesso di 90 giorni di effettivo lavoro presso l'unità lavorativa interessata dalla riduzione o sospensione dell'attività, ad eccezione degli eventi "oggettivamente non evitabili" (come eventi meteorologici). Al lavoratore sottoposto a integrazione salariale spetta un'indennità pari all'80% della retribuzione globale che sarebbe spettata per le ore di lavoro non prestate, entro determinati massimali stabiliti annualmente.
I Contratti di Solidarietà
I contratti di solidarietà sono accordi stipulati tra imprese e rappresentanze sindacali aziendali, nei quali viene stabilita una generalizzata diminuzione dell'orario di lavoro dei lavoratori. Ai lavoratori interessati dal contratto di solidarietà difensiva compete la normale indennità di integrazione salariale, pari all'80% della retribuzione persa a seguito della riduzione dell'orario di lavoro.
La NASpI (Nuova Assicurazione Sociale per l'Impiego)
L'articolo 38 della Costituzione sancisce il diritto dei lavoratori a mezzi adeguati alle loro esigenze di vita in caso di "disoccupazione involontaria". La NASpI è l'indennità di disoccupazione che si applica alla generalità dei settori produttivi e comprende tutti i lavoratori subordinati, sia con contratto a tempo indeterminato che a termine, inclusi apprendisti e soci lavoratori di cooperativa con rapporto di lavoro subordinato. Sono invece esclusi i dipendenti pubblici assunti a tempo indeterminato e gli operai agricoli, che continuano a beneficiare di specifiche tutele.
La tutela della NASpI interviene nei casi di cessazione del rapporto di lavoro che comporta lo stato di disoccupazione involontario. La NASpI consiste in un'indennità mensile che varia a seconda della retribuzione percepita e che è soggetta a una riduzione graduale a partire dal quarto mese di fruizione.
L'Indennità di Disoccupazione per Collaboratori (DIS-COLL)
Il D.Lgs. 22/2015 ha introdotto la DIS-COLL, un'indennità di disoccupazione destinata ai collaboratori coordinati e continuativi (co.co.co.) assicurati esclusivamente alla Gestione separata dell'INPS. Anche questa indennità è soggetta a una riduzione a partire dal quarto mese di fruizione.
Il Reddito di Cittadinanza (RdC) e la Pensione di Cittadinanza
Il Reddito di Cittadinanza (RdC), introdotto nel 2019, è una misura di contrasto alla povertà finalizzata al reinserimento nel mondo del lavoro e all'inclusione sociale. Viene erogato ai nuclei familiari che possiedono determinati requisiti economici, di cittadinanza e di residenza.
La Pensione di Cittadinanza è una misura analoga, ma destinata ai nuclei familiari composti esclusivamente da una o più persone di età pari o superiore a 67 anni, soggetta, salvo limitate differenze, alle stesse regole del Reddito di Cittadinanza.
Tempi duri per i furbetti della NASPI: ecco le nuove regole dal 2025 🚫📑
La Riscossione dei Contributi: Un Pilastro del Sistema
Per garantire la sostenibilità del sistema previdenziale e assistenziale, è fondamentale un efficace meccanismo di riscossione dei contributi. Dal 1° gennaio 2011, l'attività di riscossione dei crediti dovuti all'INPS viene effettuata mediante la notifica di un "avviso di addebito" con valore di titolo esecutivo.
Avviso di Addebito da Omissione Contributiva
Questo tipo di avviso si riferisce alla contribuzione denunciata ma non versata, o versata in ritardo. In questi casi, l'INPS può inizialmente richiedere il pagamento tramite un "avviso bonario". Se il contribuente non provvede al pagamento nei termini stabiliti, viene notificato l'avviso di addebito.
Avviso di Addebito da Accertamento
L'avviso di addebito da accertamento riguarda crediti accertati a seguito di un'ispezione o di un accertamento d'ufficio, notificati tramite lettera di diffida. In entrambe le ipotesi, il contribuente è intimato a provvedere al pagamento entro 90 giorni dalla notifica. Entro lo stesso termine, il contribuente ha la facoltà di proporre ricorso amministrativo avverso l'atto notificato.
Il principio fondamentale è che il mancato versamento dei contributi previdenziali comporta la perdita del diritto alla prestazione.
L'Evoluzione Storica e Normativa del Sistema
Il sistema previdenziale e assistenziale italiano affonda le sue radici in un lungo percorso storico e normativo, strettamente legato ai cambiamenti sociali ed economici del paese.
Le Origini: L'Assistenza e la Previdenza Sociale
La legislazione sociale, come branca del diritto del lavoro, mira alla realizzazione di un sistema di welfare (protezione sociale) per tutti i cittadini. Si distinguono due modelli principali:
- Modello "Beveridgiano" (sicurezza sociale): Caratterizzato dal finanziamento a carico dello Stato, che interviene assicurando prestazioni economiche e sociali per liberare gli individui dallo stato di bisogno.
- Modello "Bismarckiano" (previdenziale): Caratterizzato dal finanziamento attraverso i contributi delle imprese, con l'intervento statale a tutela del reddito e del livello di vita raggiunto.
Il sistema italiano si è storicamente ancorato maggiormente al modello "Bismarckiano" per la previdenza sociale, mentre il modello "Beveridgiano" si esprime più nei diritti sociali.
Le Prime Leggi e la Nascita dello Stato Sociale
La legislazione sociale è strettamente connessa alla rivoluzione industriale. Inizialmente, lo Stato liberale del XIX secolo adottò un atteggiamento di neutralità, lasciando spazio alle iniziative benefiche dei privati e alle società di Mutuo Soccorso. Tuttavia, la crescente consapevolezza delle problematiche sociali portò a un intervento statale più diretto.
La prima legge importante in campo previdenziale fu la Legge 17 marzo 1898, n. 80, che istituì l'assicurazione obbligatoria contro gli infortuni sul lavoro per gli operai dell'industria. Seguirono altre leggi a tutela di categorie più deboli e in situazioni lavorative gravose.
Il Periodo Fascista e la Costituzione Repubblicana
Durante il periodo fascista, nacque il sistema corporativo che estese il rapporto assicurativo a rischi non strettamente legati all'attività lavorativa, come l'invalidità e la malattia. La Carta del Lavoro del 1927 mirò a coordinare e unificare il sistema previdenziale.
L'avvento della Costituzione Repubblicana nel 1948 ha fornito una copertura costituzionale solenne alla legislazione sociale, sancendo il diritto all'assistenza sociale per gli inabili e sprovvisti di mezzi e il diritto dei lavoratori a mezzi adeguati in caso di infortunio, malattia, invalidità, vecchiaia e disoccupazione involontaria.
Le Grandi Riforme Pensionistiche
Il sistema pensionistico italiano ha subito profonde trasformazioni nel corso degli anni, con l'obiettivo di garantirne la sostenibilità finanziaria e l'equità.
- Legge n. 335 dell'8 agosto 1995 (Riforma Dini): Ha introdotto il metodo contributivo per il calcolo delle pensioni, basato sui contributi versati durante la vita lavorativa anziché sulle ultime retribuzioni percepite. Ha inoltre incentivato le forme pensionistiche complementari.
- Legge n. 243 del 2004 (Riforma Maroni): Ha ridefinito i requisiti di accesso ai trattamenti pensionistici e incentivato il finanziamento dei fondi pensione.
- Decreto Legge 201/2011 ("Salva Italia"): Ha irrigidito i requisiti di accesso alla pensione con l'obiettivo di contenere la spesa pubblica, innalzando ulteriormente l'età pensionabile.
La Distinzione tra Previdenza e Assistenza Sociale
È fondamentale distinguere tra previdenza sociale e assistenza sociale, sebbene entrambe rientrino nel più ampio concetto di legislazione sociale.
Previdenza Sociale
La previdenza sociale è "quella parte dell’ordinamento giuridico avente come fine la tutela del lavoratore (e dei familiari a suo carico) dai rischi della menomazione o della perdita della sua capacità lavorativa in conseguenza di eventi predeterminati (naturali o connessi al lavoro prestato)". È un sistema di accantonamento obbligatorio di contributi per le proprie necessità presenti e future, con l'esempio più comune rappresentato dalla previdenza pensionistica. Il finanziamento è individuale, ma non libero nella parte legata ai contributi lavorativi. In sintesi, nella previdenza si costruisce il proprio diritto con i propri versamenti.
Assistenza Sociale
L'assistenza sociale mira a garantire a tutti i cittadini inabili al lavoro e/o a coloro che risultano sprovvisti di mezzo di sostentamento un livello minimo di prestazioni che possa liberarli dallo stato di bisogno. L'assistenza protegge chi subisce grandi imprevisti che mettono a rischio la salute o il reddito necessario a vivere. Fanno parte dell'assistenza il Servizio Sanitario Nazionale e le prestazioni assistenziali per invalidità e morte. Nell'assistenza si è assistiti, a prescindere dal fatto che si possa lavorare o meno.
Il Sistema Pensionistico Italiano: Modelli e Funzionamento
Il sistema pensionistico italiano si regge in gran parte sulla Riforma Dini e sulla successiva Riforma Fornero. Esistono diversi modelli di sistemi pensionistici, ma in Italia si è consolidato un sistema prevalentemente basato sull'assicurazione sociale obbligatoria, gestita dallo Stato attraverso enti previdenziali come l'INPS.
Il Primo e il Secondo Pilastro
Il sistema pensionistico italiano può essere visto come articolato in due pilastri:
- Primo Pilastro: Rappresenta la previdenza obbligatoria, finanziata dai contributi versati da datori di lavoro e lavoratori. Questo pilastro mira a costituire una rendita che, tuttavia, potrebbe non essere sufficiente a coprire interamente i bisogni del lavoratore dopo la fine dell'attività lavorativa.
- Secondo Pilastro: Costituito dalla previdenza complementare, su base volontaria. Questo pilastro genera una rendita aggiuntiva attraverso somme derivanti dal Trattamento di Fine Rapporto (TFR) o da altri versamenti volontari, gestite da fondi pensione. La diffusione della previdenza complementare è legata alla previsione che le pensioni del primo pilastro, a causa dell'aumento della speranza di vita e delle diverse modalità di calcolo, tendano a diminuire in rapporto all'ultima retribuzione percepita (il cosiddetto "tasso di sostituzione").
Calcolo della Pensione: Metodo Retributivo e Contributivo
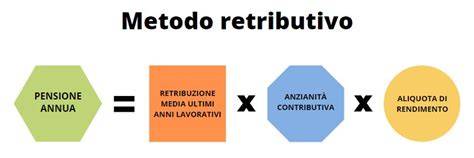
Storicamente, il calcolo della pensione avveniva con il metodo retributivo, basato sulle ultime retribuzioni percepite dal lavoratore. A partire dal 1° gennaio 1996, con la Riforma Dini, è stato introdotto progressivamente il metodo contributivo. Questo sistema calcola la pensione esclusivamente in funzione dei contributi versati nell'arco della vita lavorativa. In pratica, il lavoratore accumula una quota della retribuzione annua pensionabile percepita su un "conto corrente virtuale".
La Riforma Dini ha anche stabilito che per i lavoratori già iscritti alle forme di previdenza prima del 31 dicembre 1995 con almeno 18 anni di anzianità contributiva, la pensione è interamente liquidata secondo il sistema retributivo. Per coloro che hanno un'anzianità contributiva inferiore, si applica un sistema misto (retributivo e contributivo).
La pensione liquidata esclusivamente con il sistema contributivo non prevede l'integrazione al minimo, ovvero l'aggiunta di somme per garantire un importo minimo garantito.
Considerazioni Finali
Il sistema previdenziale e assistenziale italiano, pur essendo complesso, rappresenta un pilastro fondamentale dello Stato sociale, volto a garantire protezione e tutela ai cittadini. L'INPS gioca un ruolo centrale in questo meccanismo, assicurando l'erogazione di prestazioni essenziali. La conoscenza approfondita delle norme che regolano questo settore non è solo un dovere civico, ma anche uno strumento per esercitare pienamente i propri diritti e contribuire al benessere collettivo. L'evoluzione normativa continua a plasmare il sistema, adattandolo alle sfide demografiche ed economiche, con un occhio di riguardo alla sostenibilità e all'equità delle prestazioni future.
tags: #norme #previdenziali #e #assistenziali