

Fondo Pensione Insegnanti Pubblici: Guida Completa a Espero e alla Previdenza Complementare
La previdenza complementare rappresenta un pilastro fondamentale per garantire un futuro sereno e economicamente stabile dopo la conclusione dell'attività lavorativa. Per gli insegnanti del settore pubblico, la comprensione delle opzioni disponibili, con un focus specifico sul fondo Espero, è cruciale per massimizzare i benefici e pianificare con cognizione di causa. Questo articolo si propone di fornire un'analisi approfondita dei fondi pensione in generale, per poi focalizzarsi sulle peculiarità e le opportunità offerte agli impiegati pubblici, con un'attenzione particolare al fondo Espero, destinato al personale scolastico.
Cosa Sono i Fondi Pensione: Un Contenitore per il Futuro
I fondi pensione sono strumenti finanziari di investimento a lungo termine, pensati per darti un sostegno economico quando smetterai di lavorare. In concreto, puoi immaginare un fondo pensione come un contenitore intestato a te in cui, durante il corso della tua vita lavorativa, versi del denaro per accumularlo e farlo fruttare. Qualunque fondo pensione tu scelga, ti mette a disposizione diverse linee d’investimento che potrai scegliere e modificare nel tempo. In caso di necessità prima della pensione, hai la possibilità di prelevare somme di denaro dal tuo fondo attraverso, per esempio, le anticipazioni che descriveremo tra poco.
Nei fondi pensione sono previste alcune tassazioni che devi allo Stato: tassazione sulle plusvalenze, dovuta ogni anno nella misura del 20% su azioni e obbligazioni e del 12,5% sui Titoli di Stato. Quando andrai in pensione, lascerai allo Stato una parte del tuo fondo che verrà tassato, sul versato, con un’aliquota che va da un minimo del 9% a un massimo del 15% e che verrà calcolata in base al tempo, cioè in base a quanti anni avrai trascorso nella previdenza complementare. Se oggi apri il tuo primo fondo pensione e vai in pensione nei prossimi 15 anni la tua tassazione è la massima (15%). Per ogni anno di permanenza in più, oltre al 15esimo, questa tassazione diminuisce dello 0,3% all’anno, finché si blocca al minimo possibile (9%) se resti nella previdenza complementare 35 anni o più. Quindi, più giovane sei nel momento in cui aderisci, meno pagherai di tasse alla fine e la tassazione che pagherai verrà calcolata sulla data di prima adesione, cioè il giorno in cui hai aderito al tuo primo fondo pensione.
I fondi pensione sono tutti regolati dal d.Lgs. 252/2005 che ti dà la possibilità di effettuare il trasferimento di un fondo in un altro fondo, senza che la data di prima adesione cambi. C’è, invece, un caso in cui perdi la data di adesione al tuo fondo: se effettui il riscatto prima di essere in pensione. Questa possibilità è prevista in caso di perdita del lavoro, premorienza e invalidità permanente. Se riscatti il tuo fondo pensione perché sei senza lavoro da poco, perdi la tassazione agevolata dal 15% al 9% (prevista al pensionamento) e paghi una tassazione fissa al 23%.
In fase di accumulo i fondi pensione prevedono vantaggi fiscali consistenti che non sono previsti in nessun altro tipo di strumento di investimento.
TFR: Il Primo Mattone del Tuo Fondo Pensione
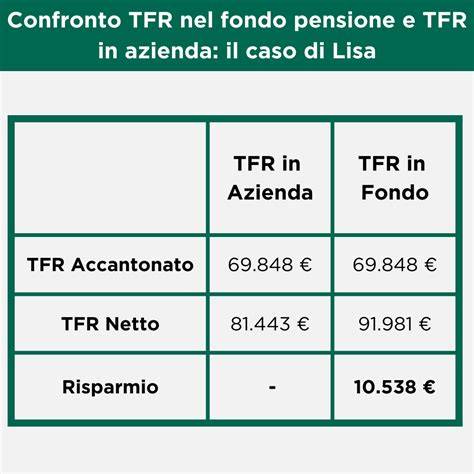
Il Trattamento di Fine Rapporto (TFR) è il primo modo con cui un dipendente può alimentare il suo fondo pensione. Se fai versare il tuo TFR nel tuo fondo, a fine corsa pagherai la tassazione dal 15% al 9% mentre, se lasci il TFR in azienda, pagherai una aliquota piena, che varia da un minimo del 23% a un massimo del 43% e che verrà calcolata in base alle tue ultime cinque RAL (Retribuzione Annua Lorda). Se lasci il TFR in azienda, più guadagni, più paghi.
Contributo Volontario: Un Aiuto dal Tuo Reddito
Se versi nel fondo una parte dei tuoi risparmi personali, otterrai il vantaggio fiscale della deduzione, cioè il meccanismo con cui lo Stato abbatte l’imponibile su cui paghi le tasse. Ogni anno, infatti, il tuo fondo pensione ti dà la possibilità di portare in deduzione fino a 5.300 €, recuperando la tua aliquota IRPEF massima che varia in base alla tua RAL.
Modalità di Ritiro del Fondo Pensione
Quando sarai arrivato in pensione potrai ritirare il tuo fondo in tre modi:
- 100% Rendita: La rendita è una seconda pensione che entra nel tuo conto corrente e si affianca alla pensione pubblica. Ci sono vari tipi di rendita: vitalizia, reversibile, certa, controassicurata e con LTC (Long Term Care).
- Fino al 50% in Capitale e 50% in Rendita: La legge ti permette di ritirare fino al 50% del tuo fondo in capitale, mentre la percentuale residua viene convertita in rendita.
- 100% Capitale: Questa opzione di ritiro è possibile solo se il tuo fondo non supera una certa soglia economica che aumenterà negli anni (oggi circa 110.000 € a 67 anni).
Le Tre Famiglie di Fondi Pensione
Al momento, in Italia, esistono circa 150 fondi pensione collocabili, suddivisi in tre famiglie:
- PIP (Piani Individuali Pensionistici): Strumenti di natura assicurativa, spesso promossi da banche e assicurazioni.
- FPA (Fondi Pensione Aperti): Istituiti da banche, SGR, SIM e compagnie assicurative, sono aperti all'adesione di chiunque.
- FPN (Fondi Pensione Negoziali o di categoria): Istituiti da accordi collettivi tra parti sociali (sindacati e associazioni datoriali) per specifiche categorie di lavoratori.
Tutti i fondi pensione sono sottoposti alla vigilanza della COVIP (Commissione di Vigilanza sui Fondi Pensione) e le regole generali che abbiamo visto finora valgono in tutti. Tra un fondo e l’altro, però, cambiano i costi, i rendimenti e la possibilità di accedere al contributo datoriale.
Fondi di Categoria: Un Vantaggio Collettivo
I fondi pensione negoziali (FPN) sono fondi di natura collettiva, istituiti a partire da un accordo stipulato tra lavoratori, sindacati, associazioni di categoria e datori di lavoro. Questi fondi sono destinati a specifiche categorie di lavoratori e, per aderire a un fondo di categoria, devi essere un lavoratore che appartiene a una determinata azienda o gruppo di imprese o a una specifica categoria professionale, tipicamente devi essere assunto tramite un CCNL (Contratto Collettivo Nazionale di Lavoro).
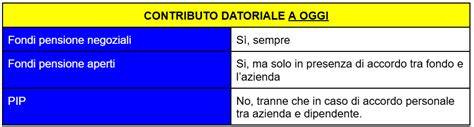
I fondi di categoria prevedono il contributo datoriale: una percentuale della tua RAL che, sotto forma di extra, entra ogni anno nel tuo fondo pensione, oltre al TFR, se sei disposto a versare nel tuo fondo pensione, anche tu, una piccola percentuale del tuo stipendio prelevata direttamente dalla busta paga. Noi di Ciao Elsa lo chiamiamo “soldi gratis” perché il contributo datoriale, di solito corrisponde a qualche centinaio di Euro in più che entra nel tuo fondo pensione ogni anno se hai scelto di versarci il TFR e di sfruttare l’accordo datoriale.
Particolarità e Differenze per i Dipendenti Pubblici
Tra dipendenti pubblici e dipendenti privati ci sono delle differenze in materia di previdenza complementare. Vediamole insieme.
1. Limitazione sulla Destinazione del TFR
I dipendenti pubblici, come i dipendenti del settore privato e gli autonomi/liberi professionisti, possono scegliere qualunque fondo tra i PIP, gli FPA e il fondo di Categoria del proprio CCNL, da utilizzare liberamente come accantonamento a scopo pensionistico e per sfruttare la deducibilità delle forme di previdenza complementare che, ricordiamo, vale per tutti ed è uguale per tutti. Oltre a sfruttare il fondo pensione con il contributo volontario deducibile, i dipendenti pubblici, come quelli del settore privato, possono utilizzare il loro TFR maturando per alimentare il loro fondo pensione. Mentre, però, i dipendenti del settore privato possono scegliere di far versare il TFR nel fondo di categoria legato a loro CCNL, ma anche in qualunque Fondo Pensione Aperto (FPA) e in qualunque Piano Individuale Pensionistico (PIP), i dipendenti pubblici hanno una forte limitazione.
Infatti, il loro TFR può essere versato solo ed esclusivamente nei fondi di categoria previsti dai loro CCNL. FPA e PIP rimangono a disposizione dei dipendenti pubblici solo per gli importi volontari dal proprio conto corrente. Questo non significa che in caso di versamento volontario libero loro debbano necessariamente scegliere un PIP o un FPA. Possono versare importi volontari anche nel loro fondo di categoria. La limitazione vale solo per la destinazione del TFR e del conseguente accordo datoriale, che possono essere versati solo nei fondi di categoria riservati ai dipendenti pubblici.
2. Limitazioni alla Richiesta di Anticipazioni
Chi lavora in un’azienda privata può chiedere delle anticipazioni sul proprio TFR, sia se l’ha lasciato presso il datore di lavoro, sia se l’ha destinato a un fondo pensione. I limiti che regolano la richiesta di anticipazione sono un po’ rigidi, ma per i dipendenti privati questa possibilità è prevista.
Invece, i dipendenti pubblici non possono richiedere anticipazioni sul TFR, né se l’hanno lasciato presso il datore di lavoro, ed è quindi accantonato nelle casse dell’INPS, né se hanno chiesto di versarlo nel fondo pensione di categoria. Le anticipazioni nei fondi pensione dei dipendenti pubblici sono previste solo sugli importi diversi dal TFR, cioè sulle percentuali dell’accordo datoriale e sulla contribuzione volontaria aggiuntiva personale. Per il pubblico impiego, inoltre, il riferimento normativo per le prestazioni è il D.Lgs. n. 124 del 1993, che prevede per le anticipazioni motivazioni diverse rispetto a quelle dei lavoratori privati.
In concreto, un iscritto al fondo pensione di categoria può chiedere un’anticipazione per tre tipi di esigenze:
- Spese sanitarie
- Prima casa per sé o per i figli
- Spese per congedi parentali e per la formazione continua.
C’è però una condizione: per tutte le tipologie di anticipo bisogna aver maturato almeno otto anni di iscrizione al fondo pensione. Una volta raggiunto questo requisito, in linea generale, l’anticipo può essere richiesto sull’intera posizione accumulata nel fondo, salvo accordi diversi previsti dai singoli fondi pensione.
3. No al TFR Pregresso
Ai dipendenti pubblici è anche negata la possibilità di richiedere al datore di lavoro di versare nel fondo pensione il TFR pregresso, cioè quello maturato fino alla data in cui hanno scelto di destinare il maturando al fondo pensione. Questa possibilità è prevista solo nel settore privato e solo in alcuni casi.
4. Differenza nei Versamenti: Conto Reale e Conto Virtuale
I dipendenti del settore privato sanno che il loro TFR e l’eventuale accordo datoriale vengono versati fisicamente nel loro fondo pensione. Nei fondi pensione per i dipendenti pubblici, invece, c’è una distinzione tra Conto Reale e Conto Virtuale.
- Conto Reale: Nel conto reale, cioè nel fondo pensione a tutti gli effetti, vengono versati gli importi che derivano dalle due percentuali legate all’accordo datoriale e gli eventuali altri importi che l’aderente decide di versare volontariamente nel fondo per dedurre fiscalmente.
- Conto Virtuale: Il TFR dei dipendenti pubblici, invece, viene contabilizzato nel fondo pensione in un conto virtuale, ma fisicamente viene mantenuto nelle casse dell’INPS-Gestione Dipendenti Pubblici. Quindi, le quote di TFR non sono effettivamente versate al fondo pensione man mano che maturano, ma vengono accantonate figurativamente presso l’INPS.
Alla conclusione del rapporto di lavoro, l’INPS Gestione dipendenti pubblici provvede al trasferimento, nel fondo pensione, del montante costituito dagli accantonamenti figurativi maturati e rivalutati delle quote di TFR, che si sommano ai contributi versati dal lavoratore e dal datore e ai rendimenti frutto della gestione finanziaria. In pratica, quando il dipendente pubblico andrà in pensione, l’INPS verserà nel fondo pensione tutto il TFR maturato dal momento in cui il dipendente ha scelto di aderire al fondo e le relative rivalutazioni. A questo punto, il fondo pensione liquiderà il TFR dell’aderente con la tassazione agevolata dal 15% al 9% prevista nella previdenza complementare.
Guida COMPLETA ai Fondi Pensione
Fondo Pensione Espero: La Scelta per il Personale Scolastico
Questo è il fondo di categoria riservato a chi lavora nella scuola.
Cenni Generali su Espero
Espero opera essendo iscritto all’albo COVIP con il numero 145. Conta circa 105.700 iscritti e un capitale in gestione di oltre 1 miliardo e 500 milioni di euro.
Chi Può Aderire a Espero
A Espero possono aderire:
- I dipendenti statali della scuola.
- Personale di Enti o Istituti per la formazione professionale.
- Personale della British Council Italia.
- Personale della F.U.L.G.I.S. (Federazione Urban Lab Genoa International School).
- I dipendenti da scuole private, parificate e legalmente riconosciute e paritarie, anche se in possesso di un contratto di formazione lavoro e i dipendenti da enti o istituti per la formazione professionale, a condizione che venga sottoscritta un’apposita fonte istitutiva che li riguardi e che almeno una delle parti che ha sottoscritto l’accordo istitutivo del Fondo Espero costituisca soggetto firmatario dell’accordo collettivo che li riguarda.
In tutti questi casi, la condizione è che il dipendente abbia un contratto a tempo indeterminato o un contratto a tempo determinato che duri almeno tre mesi continuativi. Infine, Espero offre la possibilità ai suoi aderenti di iscrivere anche i propri familiari a carico. I familiari a carico sono, il più delle volte, i figli e in qualche caso anche il coniuge.
Linee d’Investimento di Espero
Le quote virtuali di TFR, contabilizzate nel fondo Espero e mantenute fisicamente nelle casse dell’INPS, sono rivalutate secondo il tasso di rendimento del comparto d’investimento scelto dall’aderente. Gli importi che confluiscono nel conto reale, invece, vengono rivalutati in base alla linea d’investimento scelta dall’aderente. Espero offre ai suoi aderenti 3 linee d’investimento:
- Comparto Garantito - Espero Garanzia: È il comparto con grado di rischio basso, che mira alla conservazione del capitale mediante garanzia e la cui politica di gestione prevede l’investimento in titoli obbligazionari di breve/media durata in quantità prevalente (95%). Questo comparto è indicato per chi ha un orizzonte temporale breve, fino a 5 anni.
- Comparto Bilanciato - Espero Crescita: Linea d’investimento con grado di rischio medio, consigliato per chi ha un orizzonte temporale di media/lunga durata, ovvero tra 10 e 15 anni dal pensionamento. Investe al massimo il 40% in azioni e il restante in obbligazioni e liquidità.
- Comparto Azionario - Espero Dinamico: Comparto con grado di rischio medio/alto, la cui composizione media è del 60% in azioni e del 40% in obbligazioni. L’orizzonte temporale consigliato è oltre i 15 anni.
Espero mette a disposizione anche l’opzione d’investimento Life-cycle, un piano programmato che varia l’investimento man mano che aumenta l’età dell’aderente e ci si avvicina al pensionamento. Il piano programmato è automatico e non comporta switch attivi da parte dell’aderente. È il fondo Espero a provvedere ai cambi comparto in base all’età della persona.
Fondo Pensione Espero: Rendimenti Storici
Vediamo ora i rendimenti storici di queste tre linee d’investimento, estrapolando i dati ufficiali pubblicati nel sito della COVIP e ricordandoti che i rendimenti passati non sono garanzia dei rendimenti futuri. Le percentuali indicate nella tabella si riferiscono, a partire da sinistra e andando verso destra, al rendimento del 2024, al rendimento medio annuo degli ultimi 3 anni (2022-2024), al medio annuo degli ultimi 5 anni (2020-2024) e al medio annuo degli ultimi 10 anni (2015-2024). Come puoi notare, sono rendicontati solo i rendimenti storici delle linee garantita e crescita, che esistono da più di 10 anni. La linea azionaria, invece, è stata attivata a fine 2024 e quindi dobbiamo attendere…
Modalità di Adesione e Vantaggi Fiscali
Il fondo ESPERO è un fondo pensione integrativo a cui possono aderire i dipendenti pubblici. I docenti in queste categorie riceveranno un’informativa sul fondo ESPERO. A partire dalla data di consegna, avranno nove mesi per decidere se aderire o meno al fondo. Per chi non vuole aderire, è necessario fare una dichiarazione esplicita di rifiuto entro questo periodo. Se non viene espressa alcuna volontà entro i nove mesi, l’adesione al fondo scatta in automatico.
Aderendo al fondo Espero, si apre una sorta di “conto corrente virtuale” in cui confluiscono:
- I contributi del dipendente, che possono variare dall’1% al 20% dello stipendio.
- Il contributo dello Stato, pari all’1% a prescindere dalla quota versata dal dipendente.
- Il TFR (Trattamento di Fine Rapporto) maturato dopo l’adesione. Il TFR maturato prima dell’adesione verrà versato come capitale al momento del pensionamento. Va specificato che il TFR viene versato al fondo solo al termine dell’attività lavorativa, non mensilmente come gli altri contributi.
- Eventuali versamenti aggiuntivi.
- I rendimenti della gestione finanziaria.
L’adesione offre diversi vantaggi fiscali:
- La possibilità di dedurre le quote versate fino a un massimo di 5.164,57 euro all’anno.
- Una tassazione agevolata sui rendimenti (20% anziché 26%) e sulla pensione integrativa (a partire dal 15% che si riduce fino a un minimo del 9%).
- Costi di gestione ridotti.
Inoltre, il fondo offre la possibilità di richiedere un anticipo per l’acquisto o la ristrutturazione della casa, per spese sanitarie o durante periodi di congedo.
Vincolatività dell’Adesione e Gestione del TFR
Una volta aderito, la scelta è vincolante. Se si decide di recedere, non è possibile recuperare il TFR versato, ma si può trasferire a un altro fondo o attendere il pensionamento per ricevere il capitale. Un altro aspetto da considerare è che il TFR maturato dopo l’adesione non può essere prelevato come capitale al termine dell’attività lavorativa, ma confluisce nel montante pensionistico integrativo. Solo in misura massima del 50% può essere trasformato in capitale.
tags: #fondo #pensione #insegnanti #pubblici